Domain lange-halskette.de kaufen?
Wir ziehen mit dem Projekt
lange-halskette.de um.
Sind Sie am Kauf der Domain
lange-halskette.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lange-halskette.de kaufen?
Was ist ein Halsband als Modeschmuck?
Ein Halsband als Modeschmuck ist ein Schmuckstück, das um den Hals getragen wird und oft rein dekorativen Zwecken dient. Es kann aus verschiedenen Materialien wie Metall, Kunststoff oder Stoff gefertigt sein und in verschiedenen Stilen und Designs erhältlich sein. Halsbänder als Modeschmuck sind eine beliebte Ergänzung zu verschiedenen Outfits und können den persönlichen Stil und die Persönlichkeit des Trägers unterstreichen. **
Sollte ein Junge eine Perlenkette oder eine Silberkette tragen?
Die Wahl zwischen einer Perlenkette und einer Silberkette hängt von persönlichen Vorlieben und dem individuellen Stil des Jungen ab. Beide Optionen können gut aussehen und passen zu verschiedenen Outfits und Anlässen. Es ist wichtig, dass der Junge sich mit dem gewählten Schmuckstück wohl fühlt und es zu seinem persönlichen Stil passt. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Kette ohne Anhänger ADELIA´S "LIVAYA", weiß, Halsketten, Damen, 40cm, Edelstahl, Stylisch mit blauen Blütenmotiven: Modeschmuck-PerlenketteWeiße, unregelmäßig geformte Perlen und goldfarbene Akzente bilden eine lebendige Reihe. Blaue Blütenmotive setzen feine Farbtupfer und verleihen der Halskette einen romantischen Charakter. Das Grundmaterial ist Edelstahl; dank der 5 cm Verlängerung lässt sich die Kettenlänge anpassen. Lieferumfang: 1 Halskette., Material: Material: Edelstahl26,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kette mit Anhänger FIRETTI "Schmuck Geschenk Gold 375 Halsschmuck Halskette Goldkette Venezianer", gold (gelbgoldfarben), Halsketten, Damen, Gelbgold 375, L: 45Tauch ein in unsere vielfältige Schmuckwelt für Damen, Herren und Kinder! Bei uns findest Du eine beeindruckende Auswahl an Halsschmuck, Armschmuck, Ohrschmuck, Handschmuck, Fingerringen, Fußkettchen sowie Eheringen und Verlobungsringen. Unsere...369,31 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lange, Izela: IZELAIZELA , Mein Chaos. Mein Leben. Meine Ordnung. Wenn Liebe nicht genug ist ... Was macht das mit dem Leben? Ich möchte dich mitnehmen auf meinem Weg. Ich möchte dir erzählen, wie alles wurde. Mit der Zeit, in dunklen und schweren Phasen. Aber auch in hellen Momenten, in denen es mir gelang, mein Chaos zu lichten. Meinen Weg zu finden. Nach außen ist es die Ordnung, die mein Leben zusammenhält. Aber das war nicht immer so ... Ich habe lange gezögert, ob ich meine Erlebnisse, die ich lange mit mir herumtrage, erzählen darf und soll. Ich habe mich von ganzem Herzen entschieden, es zu tun. Für mich und für dich. Das Kriegstrauma, die Flucht aus Bosnien, Abschiebung, Rückkehr, die Liebe, die vergehende Liebe, die Mutterschaft und schließlich in einer sehr dunklen Phase der Start in meine heutige Berufung. Ich glaube fest daran, dass jeder sein Leben in die Hand nehmen kann, im Kleinen und im Großen. Ich möchte dir dabei helfen und Mut machen. Komm mit! Vielleicht können wir zusammen weiter gehen? Deine Izela , Kühlerkomponenten > Elektro- & Hybridautoteile , Erscheinungsjahr: 20240930, Produktform: Kartoniert, Autoren: Lange, Izela, Seitenzahl/Blattzahl: 208, Keyword: Alleinerziehend; Asyl; Biographie; Content Creator; Empowerment; Erfolg; Flucht; Frauengesundheit; Frauenleben; Influencer; Lebenshilfe; Lebenswandel; Mindset; Ordnung; Persönlichkeitsentwicklung; Trennung; Umbruch, Fachschema: Erinnerung / Journalistik, Medien, Fachkategorie: Biografischer Roman~Familienleben~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Belletristik/Biographien, Erinnerungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 20, Gewicht: 650, Produktform: Kartoniert, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
-
Wie lange müssen Rechnungen für steuerliche Zwecke aufbewahrt werden?
Rechnungen müssen für steuerliche Zwecke in der Regel 10 Jahre lang aufbewahrt werden. Dies gilt sowohl für Papier- als auch für elektronische Rechnungen. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. **
-
Wie lange sollte man Quittungen für steuerliche Zwecke aufbewahren?
Quittungen sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Zwecke ist. Es ist ratsam, wichtige Quittungen wie für größere Anschaffungen oder Geschäftsausgaben sogar länger aufzubewahren. Digitale Kopien von Quittungen können ebenfalls akzeptiert werden, solange sie lesbar und gut organisiert sind. **
-
Wie lange sollte man Bezahlbelege für steuerliche Zwecke aufbewahren?
Bezahlbelege sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Unterlagen ist. Es ist ratsam, die Belege in digitaler Form zu speichern, um Platz zu sparen und sie leicht zugänglich zu haben. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
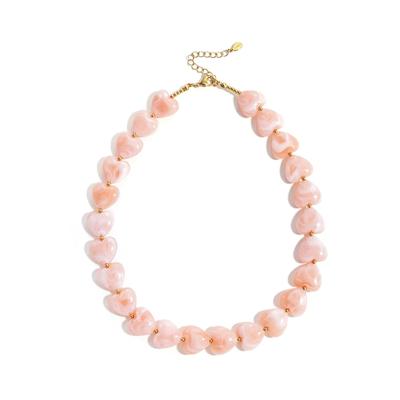
Kette ohne Anhänger ADELIA´S "LIVAYA", rosa, Halsketten, Damen, 48cm, Edelstahl, Perlenkette, Modeschmuck – trendig mit herzförmigen AcrylperlenHerz an Herz gereihte Acrylperlen machen diese Halskette zu einem verspielten Blickfang. Edelstahl-Details, Karabinerverschluss und Verlängerungskette ergänzen das Design. Die Länge beträgt 48 cm plus 5 cm Verlängerung., Material: Material: Edelstahl28,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kette ohne Anhänger ADELIA´S "LIVAYA", weiß, Halsketten, Damen, 40cm, Edelstahl, Stylisch mit blauen Blütenmotiven: Modeschmuck-PerlenketteWeiße, unregelmäßig geformte Perlen und goldfarbene Akzente bilden eine lebendige Reihe. Blaue Blütenmotive setzen feine Farbtupfer und verleihen der Halskette einen romantischen Charakter. Das Grundmaterial ist Edelstahl; dank der 5 cm Verlängerung lässt sich die Kettenlänge anpassen. Lieferumfang: 1 Halskette., Material: Material: Edelstahl26,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kette mit Anhänger FIRETTI "Schmuck Geschenk Gold 375 Halsschmuck Halskette Goldkette Venezianer", gold (gelbgoldfarben), Halsketten, Damen, Gelbgold 375, L: 45Tauch ein in unsere vielfältige Schmuckwelt für Damen, Herren und Kinder! Bei uns findest Du eine beeindruckende Auswahl an Halsschmuck, Armschmuck, Ohrschmuck, Handschmuck, Fingerringen, Fußkettchen sowie Eheringen und Verlobungsringen. Unsere...369,31 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Halsband als Modeschmuck?
Ein Halsband als Modeschmuck ist ein Schmuckstück, das um den Hals getragen wird und oft rein dekorativen Zwecken dient. Es kann aus verschiedenen Materialien wie Metall, Kunststoff oder Stoff gefertigt sein und in verschiedenen Stilen und Designs erhältlich sein. Halsbänder als Modeschmuck sind eine beliebte Ergänzung zu verschiedenen Outfits und können den persönlichen Stil und die Persönlichkeit des Trägers unterstreichen. **
-
Sollte ein Junge eine Perlenkette oder eine Silberkette tragen?
Die Wahl zwischen einer Perlenkette und einer Silberkette hängt von persönlichen Vorlieben und dem individuellen Stil des Jungen ab. Beide Optionen können gut aussehen und passen zu verschiedenen Outfits und Anlässen. Es ist wichtig, dass der Junge sich mit dem gewählten Schmuckstück wohl fühlt und es zu seinem persönlichen Stil passt. **
-
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
-
Wie lange müssen Rechnungen für steuerliche Zwecke aufbewahrt werden?
Rechnungen müssen für steuerliche Zwecke in der Regel 10 Jahre lang aufbewahrt werden. Dies gilt sowohl für Papier- als auch für elektronische Rechnungen. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. **
Ähnliche Suchbegriffe für Steuerliche
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lange, Izela: IZELAIZELA , Mein Chaos. Mein Leben. Meine Ordnung. Wenn Liebe nicht genug ist ... Was macht das mit dem Leben? Ich möchte dich mitnehmen auf meinem Weg. Ich möchte dir erzählen, wie alles wurde. Mit der Zeit, in dunklen und schweren Phasen. Aber auch in hellen Momenten, in denen es mir gelang, mein Chaos zu lichten. Meinen Weg zu finden. Nach außen ist es die Ordnung, die mein Leben zusammenhält. Aber das war nicht immer so ... Ich habe lange gezögert, ob ich meine Erlebnisse, die ich lange mit mir herumtrage, erzählen darf und soll. Ich habe mich von ganzem Herzen entschieden, es zu tun. Für mich und für dich. Das Kriegstrauma, die Flucht aus Bosnien, Abschiebung, Rückkehr, die Liebe, die vergehende Liebe, die Mutterschaft und schließlich in einer sehr dunklen Phase der Start in meine heutige Berufung. Ich glaube fest daran, dass jeder sein Leben in die Hand nehmen kann, im Kleinen und im Großen. Ich möchte dir dabei helfen und Mut machen. Komm mit! Vielleicht können wir zusammen weiter gehen? Deine Izela , Kühlerkomponenten > Elektro- & Hybridautoteile , Erscheinungsjahr: 20240930, Produktform: Kartoniert, Autoren: Lange, Izela, Seitenzahl/Blattzahl: 208, Keyword: Alleinerziehend; Asyl; Biographie; Content Creator; Empowerment; Erfolg; Flucht; Frauengesundheit; Frauenleben; Influencer; Lebenshilfe; Lebenswandel; Mindset; Ordnung; Persönlichkeitsentwicklung; Trennung; Umbruch, Fachschema: Erinnerung / Journalistik, Medien, Fachkategorie: Biografischer Roman~Familienleben~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Belletristik/Biographien, Erinnerungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 20, Gewicht: 650, Produktform: Kartoniert, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
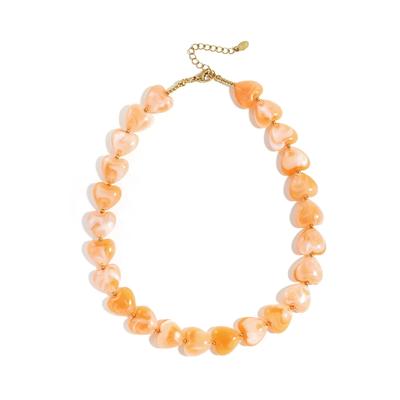
Kette ohne Anhänger ADELIA´S "LIVAYA", orange, Halsketten, Damen, 48cm, Edelstahl, Perlenkette, Modeschmuck – trendig mit herzförmigen AcrylperlenHerz an Herz gereihte Acrylperlen machen diese Halskette zu einem verspielten Blickfang. Edelstahl-Details, Karabinerverschluss und Verlängerungskette ergänzen das Design. Die Länge beträgt 48 cm plus 5 cm Verlängerung., Material: Material: Edelstahl28,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
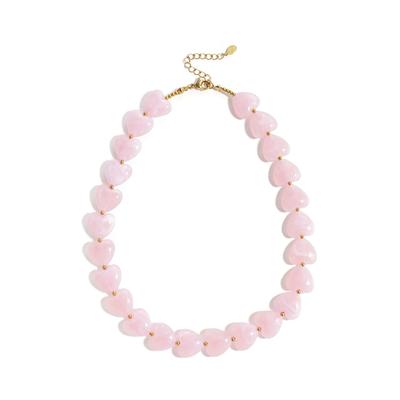
Kette ohne Anhänger ADELIA´S "LIVAYA", rosa (hellrosa), Halsketten, Damen, 48cm, Edelstahl, Perlenkette, Modeschmuck – trendig mit herzförmigen AcrylperlenHerz an Herz gereihte Acrylperlen machen diese Halskette zu einem verspielten Blickfang. Edelstahl-Details, Karabinerverschluss und Verlängerungskette ergänzen das Design. Die Länge beträgt 48 cm plus 5 cm Verlängerung., Material: Material: Edelstahl28,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte man Quittungen für steuerliche Zwecke aufbewahren?
Quittungen sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Zwecke ist. Es ist ratsam, wichtige Quittungen wie für größere Anschaffungen oder Geschäftsausgaben sogar länger aufzubewahren. Digitale Kopien von Quittungen können ebenfalls akzeptiert werden, solange sie lesbar und gut organisiert sind. **
-
Wie lange sollte man Bezahlbelege für steuerliche Zwecke aufbewahren?
Bezahlbelege sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Unterlagen ist. Es ist ratsam, die Belege in digitaler Form zu speichern, um Platz zu sparen und sie leicht zugänglich zu haben. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.